

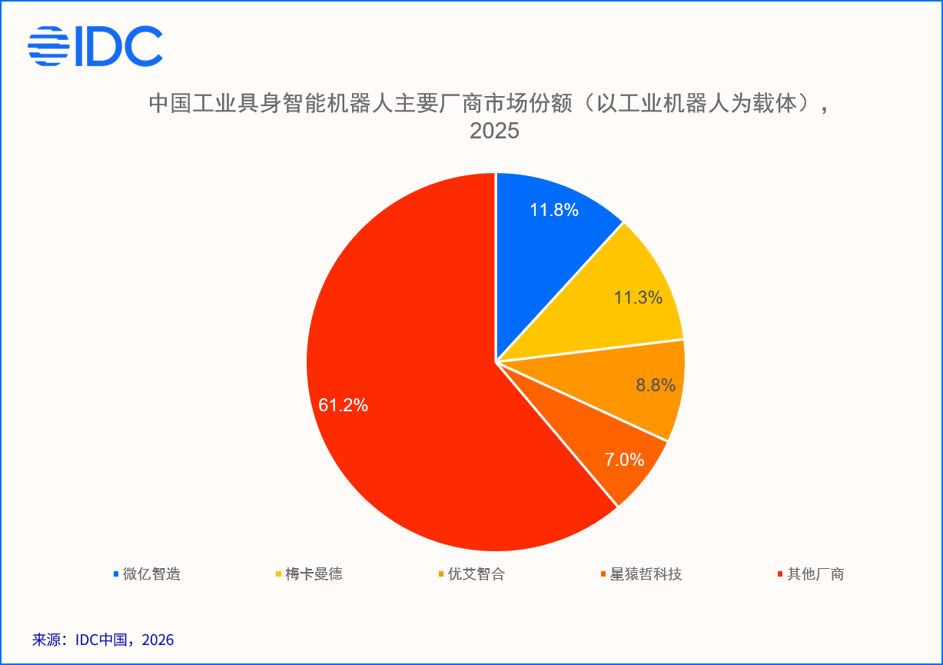
7月31日、国際データコーポレーション(IDC)のデータによると、2025年の中国産業用具身知能ロボット市場規模は約57.4億元に達した。このうち、産業用ロボットを媒体とする具身知能アプリケーション市場は約36.2億元で、現在、産業の商用化を実現する主な方向となっている。産業競争がロボット本体の性能から、モデル、データ、エンジニアリング、シーンへの導入能力を含む総合的な競争へと移行する中、産業用具身知能ロボットはスマート製造の発展における重要な方向となっている。
産業用具身知能ロボットとは、産業生産環境を対象に、人工知能モデル、マルチモーダル知覚システム、ロボット制御システム、ロボット本体を融合することで、知覚、学習、意思決定、実行の能力を一体化し、現実の産業シーンで自律的に作業タスクを完了し、人員や生産設備と相互作用できるインテリジェントロボットシステムを指す。
IDCのデータによると、2025年、中国の産業用具身知能ロボット市場は商用化の加速段階に入り、市場全体の規模は約57.4億元となった。現在の市場では、多様な形態のロボットを主な媒体とし、産業生産ラインや製造ステーションをスマート化することで、知覚、学習、意思決定、実行の能力を融合し、製造現場の柔軟化・自律化を推進している。
IDCのデータによると、2025年に産業用ロボットを媒体とする具身知能アプリケーション市場の規模は約36.2億元となり、現在の市場の中心を占めている。主な種類には、協働ロボット、複合型(移動操作)ロボット、多関節ロボットなどがある。これらのロボットは成熟した産業基盤を活用し、視覚認識、力制御技術、環境理解、具身知能モデルの能力を融合することで、「ロボットハードウェア+インテリジェントソフトウェア+業界サービス」の一体型導入を実現している。すでに、搬送、品質検査、研磨・修復、柔軟な組立、マテリアルハンドリングなどの産業シーンで活用されている。
2025年には、人型ロボットに代表される新型の具身知能媒体が産業シーンの探索段階に入り、市場規模は約21.1億元となった。現在の応用は主に、実証ラインへの導入、シーン検証、POCテストに集中している。人型ロボットは形態の汎用性と複雑な環境への適応力に優れる一方、現在は技術力の向上と商用化モデルの模索段階にある。製品コスト、信頼性、エンジニアリング成熟度、実際の生産効率などの要素について、さらなる検証が進められている。
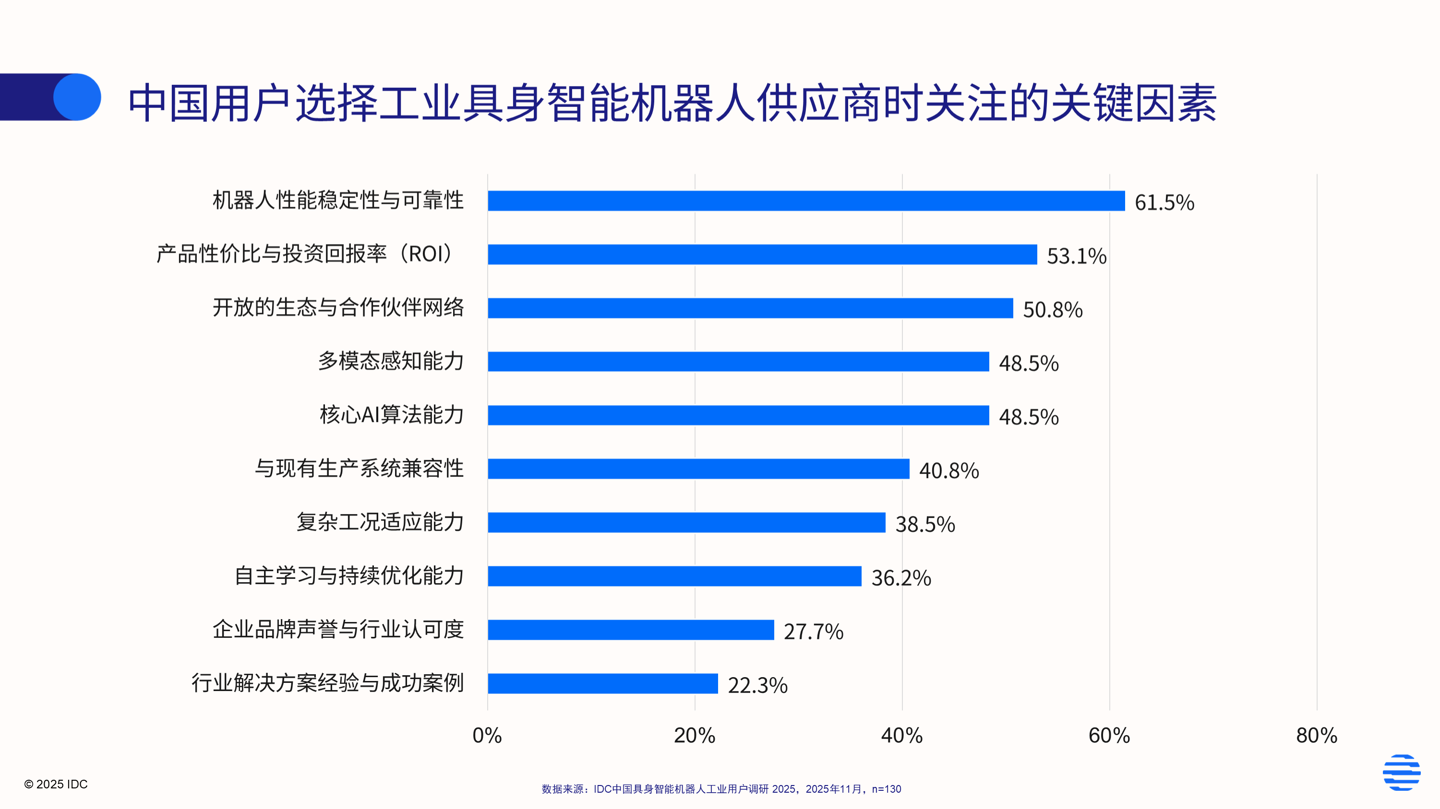
今後3~5年、中国の産業用具身知能ロボット市場は、単一シーンの検証から生産プロセスレベルの応用へ拡大する重要な段階に入る。IDCは、業界が以下の発展傾向を示すとみている。
単一ステーションのスマート化から生産プロセスのスマート化へ。ロボットは単一タスクの制約を突破し、MES、WMS、ERP、PLC、産業インターネットプラットフォームと深く統合される。単一タスクを実行する設備から、生産システム内のインテリジェントノードへと徐々に進化していく。
産業知識がモデル能力の重要な構成要素に。産業用具身知能モデルは、工程ルール、設備メカニズム、生産ノウハウをさらに融合し、「タスクを完了する」段階から「生産プロセスを理解する」段階へ進化する必要がある。今後のモデル競争は、データ規模だけでなく、産業知識の融合能力にも左右される。
多様な形態のロボットが長期的に共存。今後の産業シーンでは、複数のロボットが協調する構図が形成される。人型ロボットは高い柔軟性が求められる非構造化タスクに、移動操作ロボットは空間をまたぐタスクに、協働ロボットは人とロボットの協働シーンに、専用産業用ロボットは高精度・高安定性が求められるタスクに適する。今後の競争の焦点はロボットの形態ではなく、真に産業上の課題を解決できるかどうかになる。
データ閉ループとエンジニアリング能力が大規模導入を左右。市場が一括導入の段階に入るにつれ、実際の産業データの蓄積、モデル反復の効率、規模を拡大した導入能力が重要な競争要因となる。データ収集 → モデル訓練 → 産業導入 → フィードバック最適化という閉ループ体系を構築できる企業は、長期的な競争優位を獲得する。
ROIが商用化の中心指標に。IDCのユーザー調査によると、製造企業の80%超が、産業用具身知能ロボットのプロジェクトで2年以内に投資を回収することを望んでいる。今後は、迅速な導入、安定稼働、明確な経済的価値を実現できるソリューションが、優先的に市場から評価される。
参考
フィジカルAIが産業導入を加速:2025年の中国産業用具身知能ロボット市場は57.4億元に、商用化が全面的に加速