

TrendForceは先頃、新たな業界動向レポートを発表し、NVIDIA、AMD、GoogleなどのメーカーでAIチップの継続的な世代更新が進み、1チップ当たりのTDPは一般的に1kWを超え、ラック型AIサーバー全体の電力も数百kWに達していると指摘しました。液冷冷却はハイエンドAIインフラの標準構成になりつつあります。
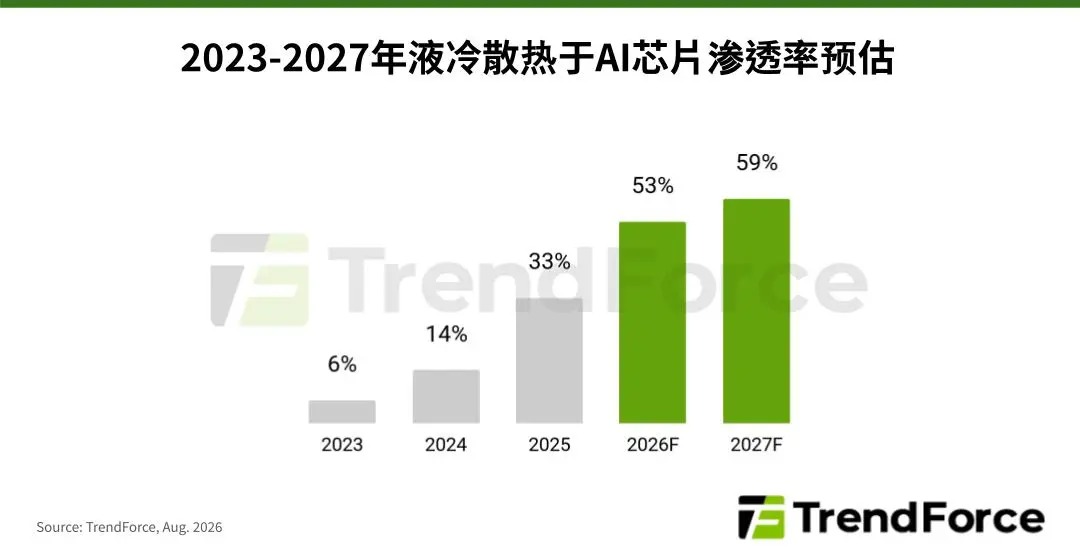
NVIDIAやAMDなどのチップソリューションでは、すでに液冷技術が全面的に採用されています。AIチップの世代更新が進み、CSP(注:クラウドサービスプロバイダー)がAIデータセンターのアーキテクチャ更新を加速する中、AIチップにおける液冷の導入率は2025年の約33%から、2026年には53%へ上昇すると予測されています。
Googleは主要CSPの中でいち早く液冷技術を導入し、AIサーバーの80%以上をカバーしています。Googleは長年にわたる独自開発の経験を生かし、高度にカスタマイズされた液冷アーキテクチャを構築しています。
サプライチェーンの観点では、液冷システムには水冷板(Cold Plate)、マニホールド(Manifold)、冷却分配ユニット(CDU)などの主要設計が含まれます。空冷システムと比べて冷却効率が大幅に向上し、電力使用効率(PUE)も改善されます。
NVIDIAのVera RubinプラットフォームがFanless(ファンレス)の全面液冷アーキテクチャを全面的に導入するのに伴い、液冷冷却の対象は従来のGPU / CPU中心から、CX9ネットワークカード、配電板(Busbar / Power Board)、光トランシーバーモジュールなどの主要部品へと拡大し、1ラック当たりの冷却関連価値も上昇します。
現在の水冷板の主なサプライヤーには、Cooler Master(クーラーマスター)、AVC(奇鋐科技)、BOYD(宝德)、Auras(双鸿科技)などがあります。このうちAVCは第3四半期からVera Rubin水冷板モジュールの出荷を開始する見込みで、AWS(Amazon Web Services)、Google、Meta、OpenAIなどのAI ASICプラットフォームのサプライチェーンにもすでに参入しています。
チップと共同パッケージングされるベーパーチャンバーについては、NVIDIAは当初、冷却効率を高めるためRubinプラットフォームで2枚構成を採用する計画でした。しかし、基板の反りなどの問題により、当面は1枚構成に移行しています。Rubinプラットフォームのベーパーチャンバーは現在、Jentech(健策)が独占供給しています。